Formulario 43 en Panamá: qué es, quién debe presentarlo y cómo prepararlo
La gestión de los negocios nacionales requiere hacerle frente a un panorama tributario que para muchos puede ser muy exigente y que necesita orden. Uno de esos aspectos que debe tener estricto control ante la Dirección General de Ingresos es el formulario 43 en Panamá.
Para que los empresarios y dueños de pequeños negocios tengan la mayor claridad de cómo se maneja este formulario, hoy desde CUENTI les explicaremos cada uno de los detalles de su uso adecuado para no caer en multas o dificultades.
Sabemos que para los dueños de negocio hay mucha información que en medio de su día a día puede perderse, pero nuestro objetivo es hacerles la vida mucho más sencilla y clara referente a los trámites.
Así que si tienes uno, y quieres aprender mucho más, quédate hasta el final.
¿Qué es el Formulario 43 de la DGI?
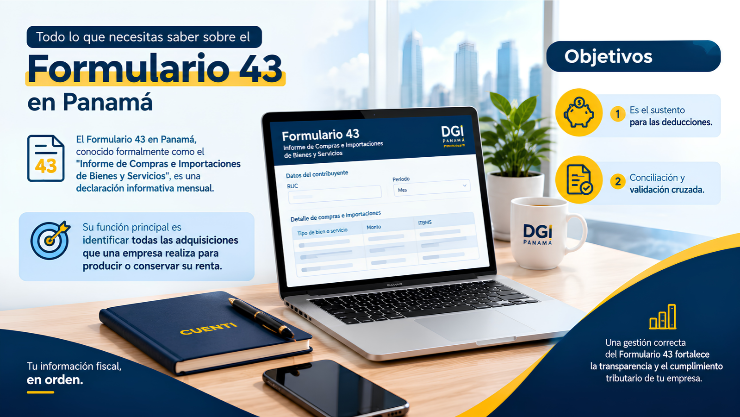
Lo primero que debemos dejar en claro es que el Formulario 43 en Panamá, conocido formalmente como el «Informe de Compras e Importaciones de Bienes y Servicios», es una declaración informativa mensual.
Su función principal es identificar todas las adquisiciones que una empresa realiza para producir o conservar su renta. Es, esencialmente, la «otra cara de la moneda» para la DGI: lo que para ti es un gasto, para tu proveedor es un ingreso que es gravable.
El Formulario 43 tiene además dos objetivos que los dueños de negocio deben comprender.
Es el sustento para las deducciones: Esto significa que es el registro oficial que valida ante las autoridades que los gastos de las empresas son reales y, por ende, deducibles del Impuesto Sobre la Renta (ISR).
Conciliación y validación cruzada: Al mismo tiempo, el formulario 43 es una herramienta de fiscalización ideal para la Dirección General de Ingresos. Si la información que se consigna en él no coincide con la correspondiente declaración de ITBMS o la Declaración Jurada de Renta, se activan las alertas de auditoría por inconsistencias.
¿Qué empresas deben presentar el Informe de Compras?
Comprendido qué es el formulario, es importante entender que no todas las empresas están sujetas a esta obligación, pero es necesario identificar los distintos umbrales.
Por lo tanto, quienes sí deben presentar el informe de compras son aquellas personas naturales o jurídicas contribuyentes del ITBMS que declaran renta y que, en el periodo fiscal anterior, cumplieron con al menos una de estas condiciones:
- Ingresos brutos: Iguales o superiores a B/. 1,000,000.00
- Activos totales: Iguales o superiores a B/. 3,000,000.00
Aquí hay algo que no se puede pasar por alto y es que muchos dueños de negocio cometen un error y es mirar solo los «activos fijos». La ley se refiere a Activos Totales, es decir, la suma completa del balance general; lo que indica, que si un empresario tiene un inventario alto o cuentas por cobrar significativas, podría estar obligado aunque su facturación no llegue al millón de balboas.
Temas interesantes: Depreciación de activos fijos en Panamá
¿Qué información debes reportar en el Formulario 43?
Para que un informe sea válido, debe seguir la siguiente estructura de requisitos técnicos:
| Campo | Requisito |
|---|---|
| RUC del beneficiario | Debe incluir guiones. Para extranjeros, escriba la palabra «Pasaporte». |
| DV del beneficiario | Dígito verificador. Si es extranjero con «Pasaporte», este campo queda vacío. |
| Nombre / Razón Social | Nombre legal completo del proveedor. |
| Número de factura | Aquí es importante tener en cuenta que el sistema solo admite números. |
| Fecha | Formato estricto AAAAMMDD (Ej.: 20240131). |
| Concepto | Clasificación según categorías DGI (honorarios, servicios, etc.). |
| Tipo de compra | Local o importación. |
| Monto base e ITBMS | El ITBMS reportado no puede exceder el 15% del monto base. |
¿Hay datos que quedan por fuera?
Resulta importante no mezclar información al reportar las compras en la DGI Panamá, por lo que al momento de hacer el informe no se deben incluir:
- Salarios y prestaciones laborales.
- Gastos de representación.
- Depreciaciones y amortizaciones.
- Donaciones.
- Compra de valores/acciones.
Esto también te interesa: Impuestos para profesionales independientes en Panamá
¿Cuándo se presenta el Formulario 43 en Panamá?
La periodicidad de este informe es mensual y el plazo vence el último día del mes siguiente al periodo informado (ej: las compras de marzo se reportan hasta el 30 de abril). Si el vencimiento cae en día inhábil, se corre al siguiente día hábil.
¿Qué tipo de sanciones y riesgos existen?
Incumplir con este formulario puede acarrear diferentes dificultades para los negocios; veamos algunas de ellas:
- Multas: Desde B/. 1,000.00 y pueden ser de mayor monto según la gravedad del caso.
- Cierre de establecimiento: La reincidencia en la no presentación del formulario puede provocar un cierre forzoso de hasta 15 días.
- Rechazo de archivo: Si el nombre del archivo no sigue el formato Informe43_RUC_AñoMes, el sistema no lo procesará.
Hay algo que los negocios, dueños de empresa y trabajadores independientes deben contemplar y es no esperar entregar la información el último día hábil. Lo anterior se menciona porque el sistema e-Tax 2.0 suele presentar lentitud en cierres de mes; eso significa que si la confirmación de recepción llega a las 12:01 AM del día siguiente, la multa de mil balboas es automática e inapelable.
Hay una pregunta que puede resultar muy común y es: ¿qué sucede si hay un error en el formulario 43? ¿Se puede corregir? Esas preguntas las responderemos en el siguiente punto.
¿Qué pasa si necesitas corregir un informe de compras?
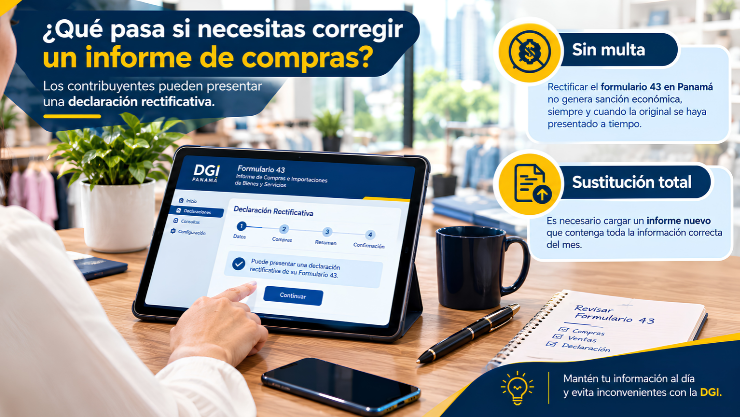
En caso de detectar un error, los contribuyentes pueden presentar una declaración rectificativa. Esta a su vez tiene un par de aspectos a considerar.
Sin multa: Rectificar el formulario 43 en Panamá no genera sanción económica, siempre y cuando la original se haya presentado a tiempo.
Sustitución total: No se puede enviar solo la “parte” que faltaba; es necesario cargar un informe nuevo que contenga toda la información correcta del mes, el cual reemplazará íntegramente al anterior.
La Dirección General de Ingresos establece los diferentes parámetros de este informe en su web.
¿Cómo organizar las compras e importaciones antes de presentar el informe?
La eficiencia en el informe de compras e importaciones Panamá depende estrictamente del orden previo que tenga la empresa o persona natural que deba presentarlo.
Regla de consolidados: Las compras menores a B/. 50.00 pueden agruparse sin la necesidad de especificar el RUC del beneficiario. Pero en caso de exceder ese monto, por ejemplo, si se compró 10 veces B/. 10.00 al mismo proveedor; se requiere detallarlo con su RUC.
Prohibición de copiar y pegar información: La DGI advierte en su instructivo ICF-43 que no se debe copiar y pegar información en el proceso de carga, ya que esto rompe las validaciones de las celdas y causa rechazos automáticos.
Excepción: En el caso de las asociaciones o fundaciones sin fines de lucro que superan los umbrales de ingresos/activos, es importante tener en cuenta que, aunque no declaren renta, podrían estar obligadas a presentar el Formulario 53, que es el equivalente para no declarantes.
¿Cómo se organizan los datos para presentar el informe 43 en Panamá?
Para que el archivo pueda estar completo, debe contemplar la siguiente información por cada comprobante de compra o importación:
- Tipo de persona.
- RUC y dígito verificador (DV).
- Nombre o razón social.
- Número de factura o documento.
- Fecha.
- Concepto.
- Tipo de compra.
- Monto (B/.).
- ITBMS pagado (B/.).
Una vez se tenga la información, es necesario asegurarse de que todo esté completo. ¿Cómo se hace esto? De la siguiente manera:
- Depurar y filtrar las exclusiones.
- Validar RUC y DV de proveedores.
- Revisar los consolidados tal como se explicó hace un momento.
- Verificar límites y devengado.
¿Cómo se hace el proceso de carga de datos?
Al momento de vaciar los datos en la plantilla oficial de la DGI, se deben considerar los siguientes aspectos.
Descargar la plantilla oficial: Se debe utilizar el formato disponible en el portal e-Tax 2.0.
Estructura del encabezado: Las primeras 4 filas forman el encabezado de la plantilla y no deben modificarse ni borrarse. La carga de datos debe comenzar estrictamente a partir de la línea 5.
Llenado manual (sin «Copy-Paste»): Se debe evitar copiar y pegar bloques de celdas desde otros archivos para no romper los formatos y validaciones internas de la hoja de cálculo.
Nomenclatura correcta del archivo: El documento debe guardarse con el siguiente formato exacto de nombre:
- Informe43_RUC-con-guiones_AñoMes.xlsx (por ejemplo: Informe43_2668468-1-843222_202501.xlsx).
Anticipación en la carga: Es conveniente validar y enviar el informe días antes del vencimiento (último día del mes). La DGI procesa los datos y, si el procesamiento concluye después de medianoche por alta congestión del sistema, podría aplicarse automáticamente la multa de B/. 1,000.00 por presentación tardía de la que ya hablamos en puntos anteriores.
¿Cómo puede ayudarte un software contable a preparar esta información?
Llevar toda esta información en un Excel representa un riesgo muy alto para los contribuyentes, ya que un error en un solo Dígito Verificador (DV) puede llevar a que muchos registros se invaliden.
Aquí es donde CUENTI se convierte en el mejor aliado para gestionar el Formulario 43 en Panamá. Y esto lo decimos basados en nuestra experiencia con cientos de clientes y porque, al utilizar nuestro software, los procesos se hacen cada vez más sencillos y ágiles. ¿Y cómo se ve reflejado?
- Al registrar las facturas de compra, el sistema valida que el RUC y DV sean correctos desde el inicio.
- CUENTI extrae la información, asigna el concepto DGI y genera la información necesaria para cargar a la plataforma, lo cual ahorra tiempo en el trabajo del mes.
- Automatizar los procesos con el software disminuye el riesgo de multas por tipografía o formatos de fecha incorrectos, asegurando que las obligaciones tributarias de las empresas panameñas estén al día.
- Tener una herramienta que te dé la trazabilidad completa de los procesos permite además generar informes, contar con datos actualizados, saber sobre nuevas regulaciones y de paso enfocarse en lo que requiere cada negocio.
¿Quieres experimentar la tranquilidad de una contabilidad automatizada? Te invitamos a probar los 7 días de prueba gratuita de CUENTI. Simplifica tu vida fiscal hoy mismo.
¿Qué conclusiones se tienen del uso del formulario 43 en Panamá?
El informe de compras Panamá es mucho más que un registro exigido por la Dirección General de Ingresos; es la garantía para que gastos e impuestos de los contribuyentes sean aceptados.
¿Cuál es la clave para que este sea exitoso?
Hay que decir que no es un solo factor el importante; se tienen distintos aspectos fundamentales, como hacer todo con el tiempo adecuado y contar con toda la información, así como apoyarse en el uso adecuado de la tecnología y la automatización para evitar errores.
Todo esto ahorra tiempo, evita multas y brinda la claridad necesaria para que los negocios y pequeñas empresas crezcan respecto a lo que solicitan las autoridades fiscales.
En todo ese proceso está CUENTI a la que puedes acceder solicitando una demo y así comprender todo lo que puede aportar a la contabilidad de cada tipo de negocio.
Y si quieres más datos y consejos para mejorar los procesos del día a día de tu empresa, en nuestra Web tienes todo lo necesario relacionado con inventarios, facturación electrónica e informes.